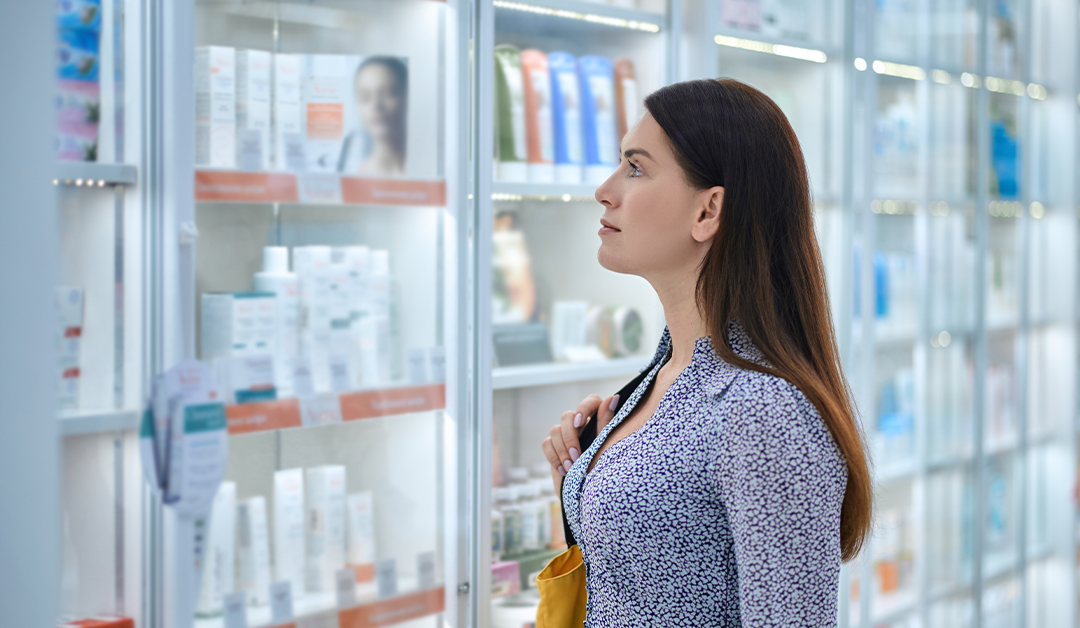
Até dezoito meses atrás, quem operava o canal farma sabia com quem estava falando: a farmácia de bairro, a rede regional, a grande drogaria nacional. Em 2026, essa certeza acabou. O Assaí abriu sua primeira farmácia própria dentro de uma loja de atacarejo em julho, com plano de chegar a 25 unidades até dezembro e potencial declarado para levar o modelo a 250 das suas 313 lojas no país. Na mesma janela de meses, o Mercado Livre iniciou um piloto de venda de medicamentos isentos de prescrição em bairros de São Paulo, com a intenção de expandir para um marketplace nacional de farmácias parceiras. O canal farma deixou de ter três formatos disputando o mesmo mercado. Passou a ter três formatos disputando o mesmo shopper, ao mesmo tempo, muitas vezes dentro da mesma jornada de compra.
Um mercado grande demais para ficar parado
O mercado farmacêutico brasileiro movimentou cerca de R$ 243 bilhões em 2025, com o segmento de medicamentos regulados crescendo perto de 13% no ano anterior. É um volume que atrai qualquer operador de varejo com margem apertada em outras categorias. O Assaí calcula que cerca de 40% da estrutura de custo de uma farmácia, aluguel, segurança, limpeza, energia, já está coberta pela operação do atacarejo. Isso muda a conta de rentabilidade de um jeito que a farmácia tradicional isolada não consegue replicar sozinha. É uma disputa de estrutura de custo, e quem sai na frente nessa conta consegue pressionar preço sem sacrificar margem.
A negociação de espaço no canal farma já não fala com a mesma pessoa
Para o Trade Marketing, a primeira mudança prática do canal farma é sobre quem senta na mesa de negociação. Dentro de uma farmácia tradicional, a decisão sobre o corredor de medicamentos passa por um comprador especializado, com pauta técnica e regulatória. Dentro de uma farmácia instalada num atacarejo, quem decide o espaço pode ser o mesmo comprador que negocia bebidas e mercearia, com uma lógica de giro e rentabilidade por metro quadrado, não de especialização terapêutica. O promotor que leva a essa mesa o mesmo argumento que funcionava na drogaria de bairro está falando a língua errada com a pessoa errada.
O preço que vem de fora do canal farma pressiona todo mundo
A segunda mudança é a régua de preço. Uma plataforma de e-commerce sem loja física, sem estoque parado em prateleira e custo fixo de metro quadrado de rua compete em uma faixa de preço que a farmácia tradicional dificilmente sustenta na mesma categoria. Quando o consumidor consegue comparar o preço de um analgésico ou de um antialérgico em três canais diferentes antes de decidir onde comprar, o argumento de venda deixa de ser só preço, porque nesse critério a farmácia física tende a perder. O que sobra como diferencial é o que só a loja física entrega: disponibilidade imediata, orientação no balcão e exposição que resolve uma necessidade que surgiu ali, na hora.
Um shopper que decide diferente dependendo de onde está
A terceira mudança é a mais silenciosa e a mais estratégica: o estado de decisão do consumidor muda conforme o canal. Quem entra numa drogaria tradicional já sabe o que veio buscar, a jornada é planejada e a intenção está definida antes da porta. Quem encontra a farmácia dentro do atacarejo, no meio de uma compra de mercearia, pode levar o produto por oportunidade, não por planejamento prévio. É uma decisão de compra por impulso dentro de uma categoria historicamente racional. A comunicação, o material de PDV e a posição do produto precisam reconhecer essa diferença, porque o gatilho que convence um shopper planejado raramente é o mesmo que convence um shopper oportunista.
O que muda na execução de campo agora
Operações de Trade que atuam com categorias vendidas nos três formatos do canal farma têm três frentes concretas para revisar:
- Briefing de negociação por formato de loja, reconhecendo que o interlocutor e o critério de decisão mudam entre farmácia tradicional e farmácia dentro de atacarejo.
- Planograma e material de exposição ajustados para um shopper que pode estar decidindo por oportunidade, não por necessidade planejada com antecedência.
- Monitoramento de preço entre canais, porque a pressão do e-commerce sobre a percepção de valor já não fica restrita ao ambiente digital, ela chega à gôndola física antes que a maioria das operações perceba.
Conclusão
O canal farma não vai voltar a ter três formatos separados competindo em paralelo. A tendência é de sobreposição crescente, com o mesmo shopper transitando entre farmácia, atacarejo e marketplace na mesma semana, às vezes na mesma compra. Quem trata essas três frentes com o playbook de 2024 está executando para um canal que já não existe da forma como foi planejado. Quem revisa negociação, exposição e preço para o canal farma de 2026 chega na frente de uma disputa que, para a maior parte do mercado, ainda nem começou de verdade.
Saiba mais em:
